Prestamistas privados inscritos en el Banco de España: cómo comprobar que son legales
Cuando el banco dice que no, muchas personas buscan «prestamistas privados» en internet y encuentran de todo: empresas serias, particulares y anuncios que prometen dinero sin preguntar. La forma más rápida de separar unos de otros es pública y gratuita: el registro del Banco de España. Aquí te enseñamos a usarlo, qué mirar y qué te tienen que dar por escrito antes de firmar.
Qué es un prestamista inmobiliario inscrito
Es una empresa o un profesional que presta su propio dinero con garantía hipotecaria y que, por dedicarse a ello, está inscrito en el registro del Banco de España como prestamista inmobiliario. La Ley 5/2019, de contratos de crédito inmobiliario, le obliga a informarte antes de firmar, a respetar unos plazos y a que la operación pase por notario.
No todo el que presta dinero con una casa como garantía está obligado a inscribirse: depende de si lo hace de forma profesional y de si la operación entra en la ley (sobre todo préstamos a personas físicas con garantía sobre una vivienda). Por eso, cuando alguien te ofrece un préstamo, lo primero es preguntarle si está inscrito y comprobarlo tú.
Prestamista e intermediario: no es lo mismo
El prestamista pone el dinero. El intermediario de crédito inmobiliario no presta: estudia tu caso, busca el prestamista que encaja, negocia las condiciones y te acompaña hasta la firma. También tiene que estar inscrito en el Banco de España y cumplir la Ley 5/2019.
Ahora Capital es intermediario: figuramos en el registro con el código D163 y trabajamos solo con prestamistas inmobiliarios inscritos. Si quieres saber más sobre esta figura, lee qué hace un intermediario de crédito hipotecario regulado.
Cómo comprobarlo en el registro del Banco de España, paso a paso
- Entra en el Registro de entidades del Banco de España. Es gratuito y no pide ningún dato.
- Escribe en el buscador el nombre de la empresa, su código del Banco de España o su NIF, y pulsa «Buscar».
- Abre la ficha de la entidad que te ofrece el préstamo.
- En «Registrado como» comprueba que dice prestamista inmobiliario o intermediario de crédito inmobiliario, y mira la fecha de alta.
- Comprueba que el NIF y la web de la ficha coinciden con los de quien te ha contactado. Si no coinciden, puede ser alguien que se hace pasar por una empresa inscrita.
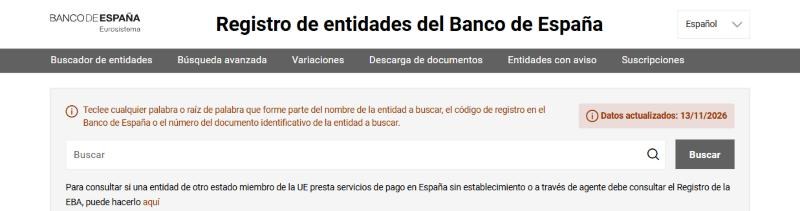
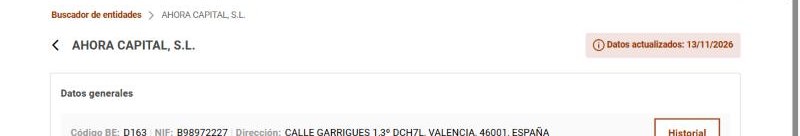
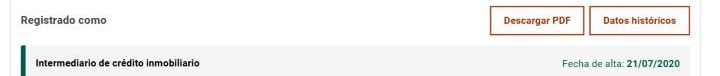
Nuestra ficha está aquí: Ahora Capital, código D163.
Señales de alarma
- Te piden dinero por adelantado para «estudiar» el caso, «reservar» el préstamo o pagar un seguro antes de firmar.
- Prometen el dinero «sin mirar nada» o «el mismo día». Un préstamo con garantía hipotecaria exige tasación, notaría y registro: lleva su tiempo.
- No quieren que firmes ante notario o proponen un documento privado, una compraventa con pacto de recompra o firmar en blanco.
- No te dan nada por escrito antes de firmar, o te meten prisa para que no lo leas.
- No aparecen en el registro, o el NIF y la web no coinciden con los de la ficha.
Qué te tienen que dar por escrito antes de firmar
Cuando el préstamo entra en la Ley 5/2019, antes de firmar debes recibir, entre otros documentos:
- La FEIN (Ficha Europea de Información Normalizada), con el importe, el plazo, el tipo de interés, las cuotas y el coste total.
- La FiAE (Ficha de Advertencias Estandarizadas), con las cláusulas que más debes vigilar.
- El borrador del contrato y el detalle de los gastos.
Con esa documentación vas a la notaría a firmar, sin coste para ti, un acta previa de transparencia en la que el notario comprueba que lo has recibido y lo entiendes. Hay además un plazo de 10 días naturales desde que la operación se presenta en la plataforma notarial hasta la firma. Lo explicamos en la guía de la FEIN y el acta notarial.
Si quien te atiende es un intermediario, además debe decirte quién es, con qué código está inscrito y cuánto cobra. En nuestro caso, los honorarios solo se cobran si la operación se firma, y te los detallamos desde el primer momento.
Particular, empresa o plataforma: no es lo mismo
- Un particular que presta de forma ocasional no está obligado a inscribirse, pero la operación tiene que firmarse igualmente ante notario y conviene que la revise alguien de confianza antes de firmar.
- Una empresa que presta de forma profesional con garantía hipotecaria a personas físicas debe figurar en el registro del Banco de España como prestamista inmobiliario.
- Las plataformas de financiación participativa (crowdfunding) no se comprueban en el Banco de España: las autoriza y supervisa la CNMV, que tiene su propio registro.
Lo explicamos con más detalle en qué es el capital privado y cuándo tiene sentido.
Qué preguntar antes de dar tus datos
- ¿Cuál es vuestro código del Banco de España? Y compruébalo tú en el registro.
- ¿Quién pone el dinero? Si te atiende un intermediario, debe decirte con qué prestamista trabaja.
- ¿Cuánto cobráis y cuándo? Pide los honorarios por escrito desde el principio y desconfía de cobros por adelantado.
- ¿Qué sociedad de tasación interviene? Tiene que estar homologada por el Banco de España.
- ¿Cuándo recibiré la FEIN y en qué notaría se firma? Si no hay respuesta clara, no sigas.
Si ya has tratado con alguien que no está inscrito
No firmes nada más ni hagas más pagos. Guarda toda la documentación y los mensajes, y consulta con un abogado o con una asociación de consumidores antes de dar ningún paso. Si la entidad sí está inscrita y no estás conforme con cómo te ha tratado, puedes reclamar primero ante su servicio de atención al cliente y, si no te responde o no te da la razón, ante el Banco de España.
Dónde operamos
Tenemos la oficina en Valencia y trabajamos con prestamistas inmobiliarios inscritos en estas provincias. En cada página te contamos cómo trabajamos allí y en qué municipios:
Preguntas frecuentes
¿Cómo sé si un prestamista privado es legal?
¿Qué diferencia hay entre prestamista e intermediario?
¿Es legal un préstamo entre particulares con garantía hipotecaria?
¿Me pueden cobrar antes de firmar?
¿Dónde operáis?
Quién está detrás de esta página
- Ahora Capital SL, intermediario de crédito inmobiliario inscrito en el Banco de España con el código D163: ver la ficha en el registro.
- Sede: Carrer Garrigues 1, despacho 6, 46001 Valencia (ver en Google). Atención con cita previa.
- Correo: info@ahoracapital.es
- Contenido elaborado por el equipo de Ahora Capital. Última revisión: noviembre de 2026.
¿Tienes un inmueble y la banca te ha dicho que no? Estudiamos tu caso gratis.
Simular mi cuota Solicitar estudio gratuito